ABL
特長
ABLの特長
在庫や売掛金を担保としてご融資が可能
不動産に依存しない融資手法です。また、ベンチャー企業が保有する在庫等も担保となります。
定期的なモニタリングで、ニーズに合った資金調達
在庫増加は定期的なモニタリングでわかりますので、ニーズにあった資金調達が可能になります。
季節による売上の変動にも対応
仕入資金が必要な場合、在庫量に応じた資金調達が可能になります。
ABLのご利用について
ご利用時の流れ
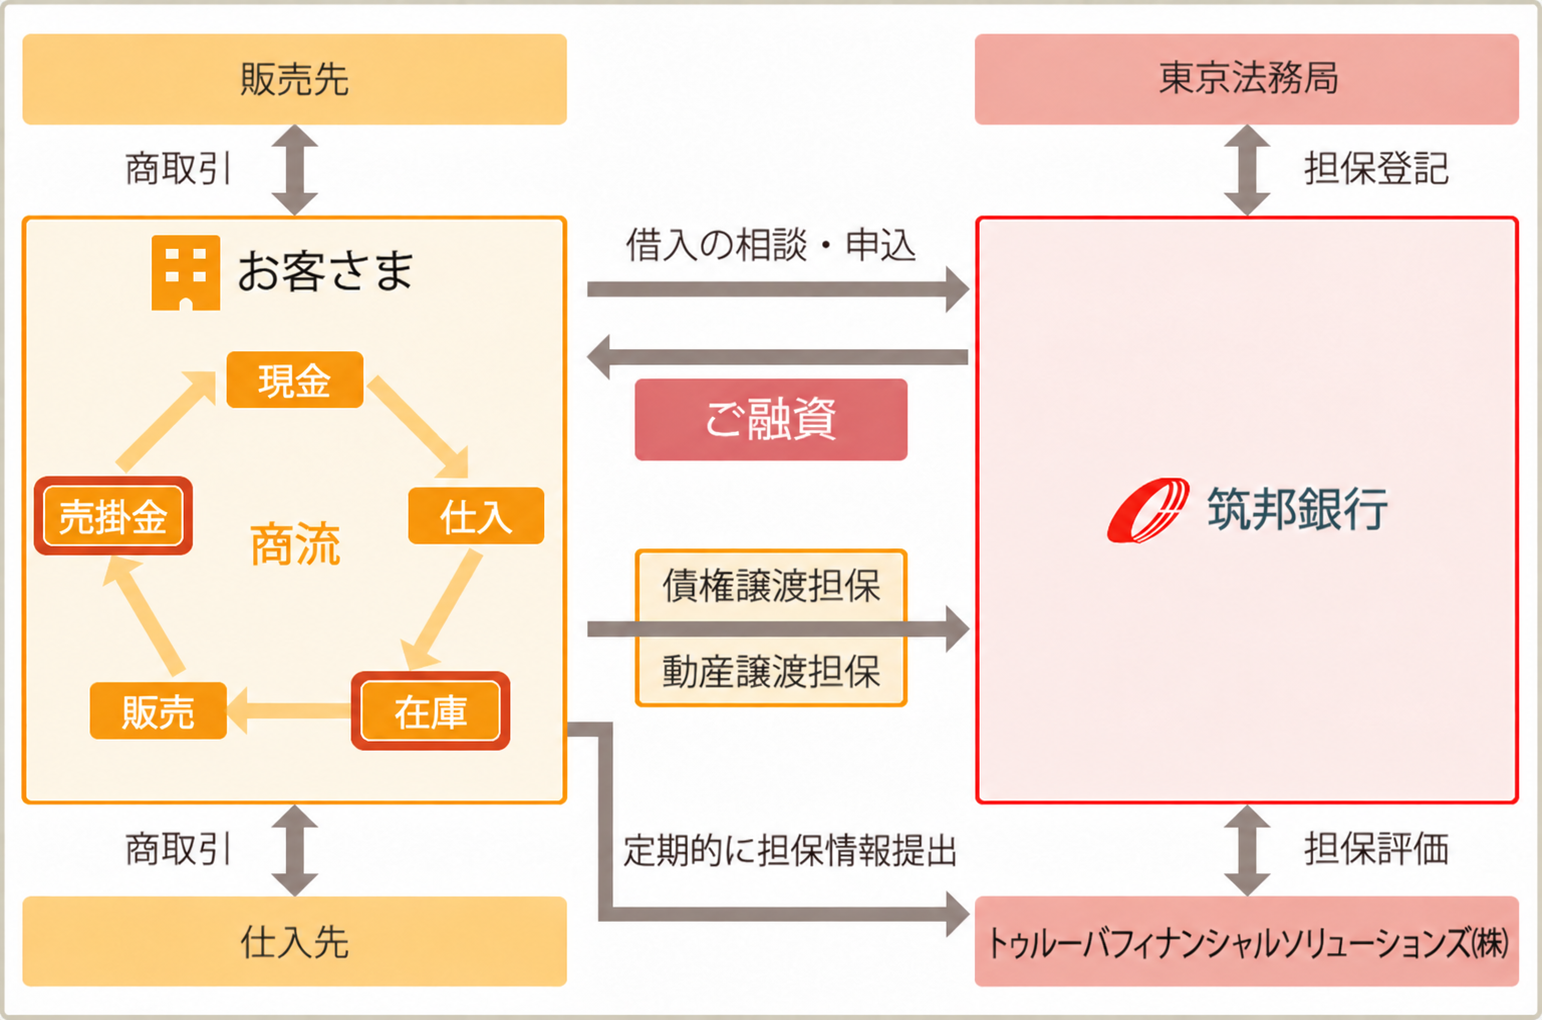
事業に必要な資産を担保として提供していただきますが、通常の企業活動の範囲では、原材料や機械等を生産活動に利用でき、また、商品も取引先に販売することができます。
ABL導入後には、定期的に在庫や売掛金等の資料(データベース)を当行にご提出いただきます。これはABLが在庫や売掛金等日々変動する流動資産を担保として提供していただき、ご融資する特性から、変動を把握するためお客さまからデータの提出が必要になります。
ABLの担保となる資産
担保対象資産
| 担保となる資産 | |
|---|---|
| 動産 | 食料品、衣料品、工業製品等棚卸資産、原材料、機械・器具など |
| 債権 | 売掛債権、診療報酬債権、介護報酬債権、電気料金請求権、傭車料債権など |
ABLの仕組み
ABLの仕組み図
対抗要件
対抗要件の概要
棚卸資産や売掛債権を担保とするには、借入れ前に「対抗要件の具備」と呼ばれる、法律(民法または動産債権譲渡特例法)が定める手続きが必要になります。
| 対抗要件 (売掛債権については売掛先ごとにいずれかを選択) |
具体的手続 | 備考 | |
|---|---|---|---|
| 棚卸資産 | 棚卸資産を譲渡したことを法務局に登記する | 東京法務局で動産譲渡手続をします | 法人の場合に限られます |
| 売掛債権 | 売掛債権の譲渡に関して売掛先の承諾を得る | 売掛先から所定の「承諾書」をいただきます。 | - |
| 売掛債権を譲渡したことを売掛先に通知する | 所定の「通知書」を売掛先に郵送します | - | |
| 売掛債権を譲渡したことを法務局に登記する 当行が必要と判断した時点で売掛先に通知する |
東京法務局で債権譲渡登記手続きをします | 法人の場合に限られます |
留意いただきたい事項
- 担保としている棚卸資産の種類・数量等や売掛債権残高を毎月、報告していただく必要があります。
- 棚卸資産を担保とした場合は、1年に1回以上当行による立会いでの棚卸資産の状況を確認します。
- 売掛債権および棚卸資産の売上代金が入金される口座を当行に届け出ていただきます。
- 当行が必要と判断した場合、新たな貸越の一時中止や回収口座からの出金停止措置をとることがあります。
- 債権譲渡登記をした場合で、当行が必要と判断したとき、当行は売掛先に対して債権譲渡通知(登記通知)を行うことができます。
- 動産・債権譲渡登記や売掛先への通知によって、お取引の中止・その他お取引先とのトラブル等が発生しても当行は責任を負いません。
- 売掛先に関する情報について、当行は守秘義務を負っているためお知らせできかねます。
- 棚卸資産を担保としている場合、償還不能時に在庫を換価処分することがあります。